中国企业信息技术咨询与数字化解决方案服务市场规模 基于招股书的分析
随着数字经济成为全球经济增长的核心引擎,中国企业正加速推进信息化与工业化深度融合。在这一进程中,信息技术咨询与数字化解决方案服务扮演着关键角色。本文基于多家相关企业招股书中的信息咨询章节,梳理并分析该市场的规模、结构及增长驱动因素。
一、市场定义与范畴
据招股书披露,企业信息技术咨询与数字化解决方案服务主要指:为企业客户提供从IT战略规划、业务流程优化,到软件系统设计、开发、实施及运维的全周期服务。具体涵盖管理咨询、系统集成、定制化软件开发、云计算与数据服务、以及智能化解决方案等。这类服务旨在帮助客户提升运营效率、降低IT成本、实现数据驱动决策。
二、市场规模与增长
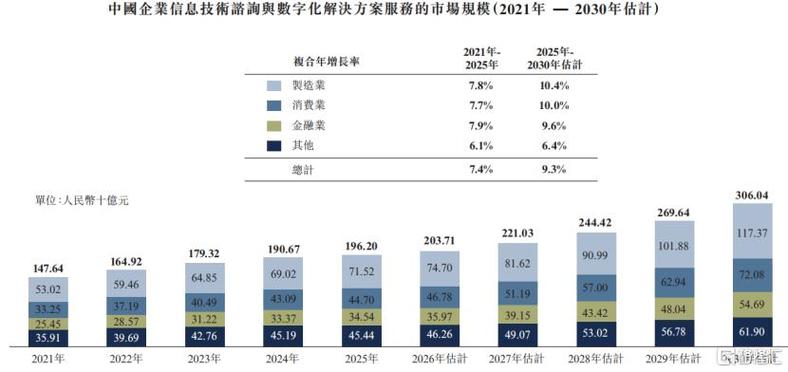
综合近年来赴港或赴美上市的中国IT服务企业招股书(如中软国际、软通动力、赛意信息等)引用的第三方机构数据(如IDC、弗若斯特沙利文),中国该市场的规模呈现稳步扩张态势:
- 整体规模:以招股书披露的最新数据年(如2022-2023年)为基准,中国信息技术咨询与数字化解决方案服务市场总规模已超过5000亿元人民币,部分口径下接近8000亿元。其中,纯咨询与方案设计服务占比约20%-25%,其余为实施与运维。
- 增长趋势:2018-2023年期间,市场年复合增长率(CAGR)约为12%-15%。预计到2027年,规模有望突破1.2万亿元。
- 细分结构:
- 数字化解决方案(含定制开发、云迁移、数据中台等):约占市场60%,是最大子板块;
- 信息技术咨询(战略规划、架构设计、流程重组等):占20%左右;
- 系统集成与运维:占20%。
三、主要驱动因素
招股书通常从宏观与微观两个层面阐释增长动力:
- 政策推动:数字中国、“十四五”数字经济规划等政策要求企业上云用数赋智。
- 企业转型需求:传统行业(制造、金融、零售、医疗)面临降本增效压力,对数据治理、智能分析与自动化需求激增。
- 技术迭代:AI大模型、低代码平台、边缘计算等新兴技术带来了咨询与实施的新场景。
- 国产替代:在信创背景下,国有企业及政府机构对本土咨询与解决方案服务商的采购意愿增强。
四、竞争格局与客户特征
招股书描绘的市场较为分散。头部企业包括国际咨询公司(如埃森哲、IBM)与本土龙头(如中软国际、软通动力、东软集团)。本土服务商在性价比、本地化服务及信创适配方面具备优势,但高端战略咨询仍由国际巨头主导。客户以大型企业(年营收10亿元以上)为主,占总需求的65%以上,中小企业市场则逐渐被SaaS化咨询工具渗透。
五、结论与展望
基于招股书中的信息咨询可见,中国企业信息技术咨询与数字化解决方案服务市场规模已相当可观,且保持双位数增长。随着AI与产业深度融合,咨询与解决方案的边界将更模糊,服务商需强化行业Know-how与交付能力。市场中长期向好,但竞争加剧、盈利压力也将持续。对于投资者而言,关注具备技术积累及大客户粘性的头部企业将更为稳妥。
(注:上述规模数据系归纳多份招股书引述的公开报告,具体数值因统计口径不同可能有所差异。)
如若转载,请注明出处:http://www.zhenxsc.com/product/30.html
更新时间:2026-09-19 01:58:33